
A montanha-russa do petróleo: de US$ 55 a mais de US$ 100, guerras e tensões redesenharam o Brent entre 2021 e 2026
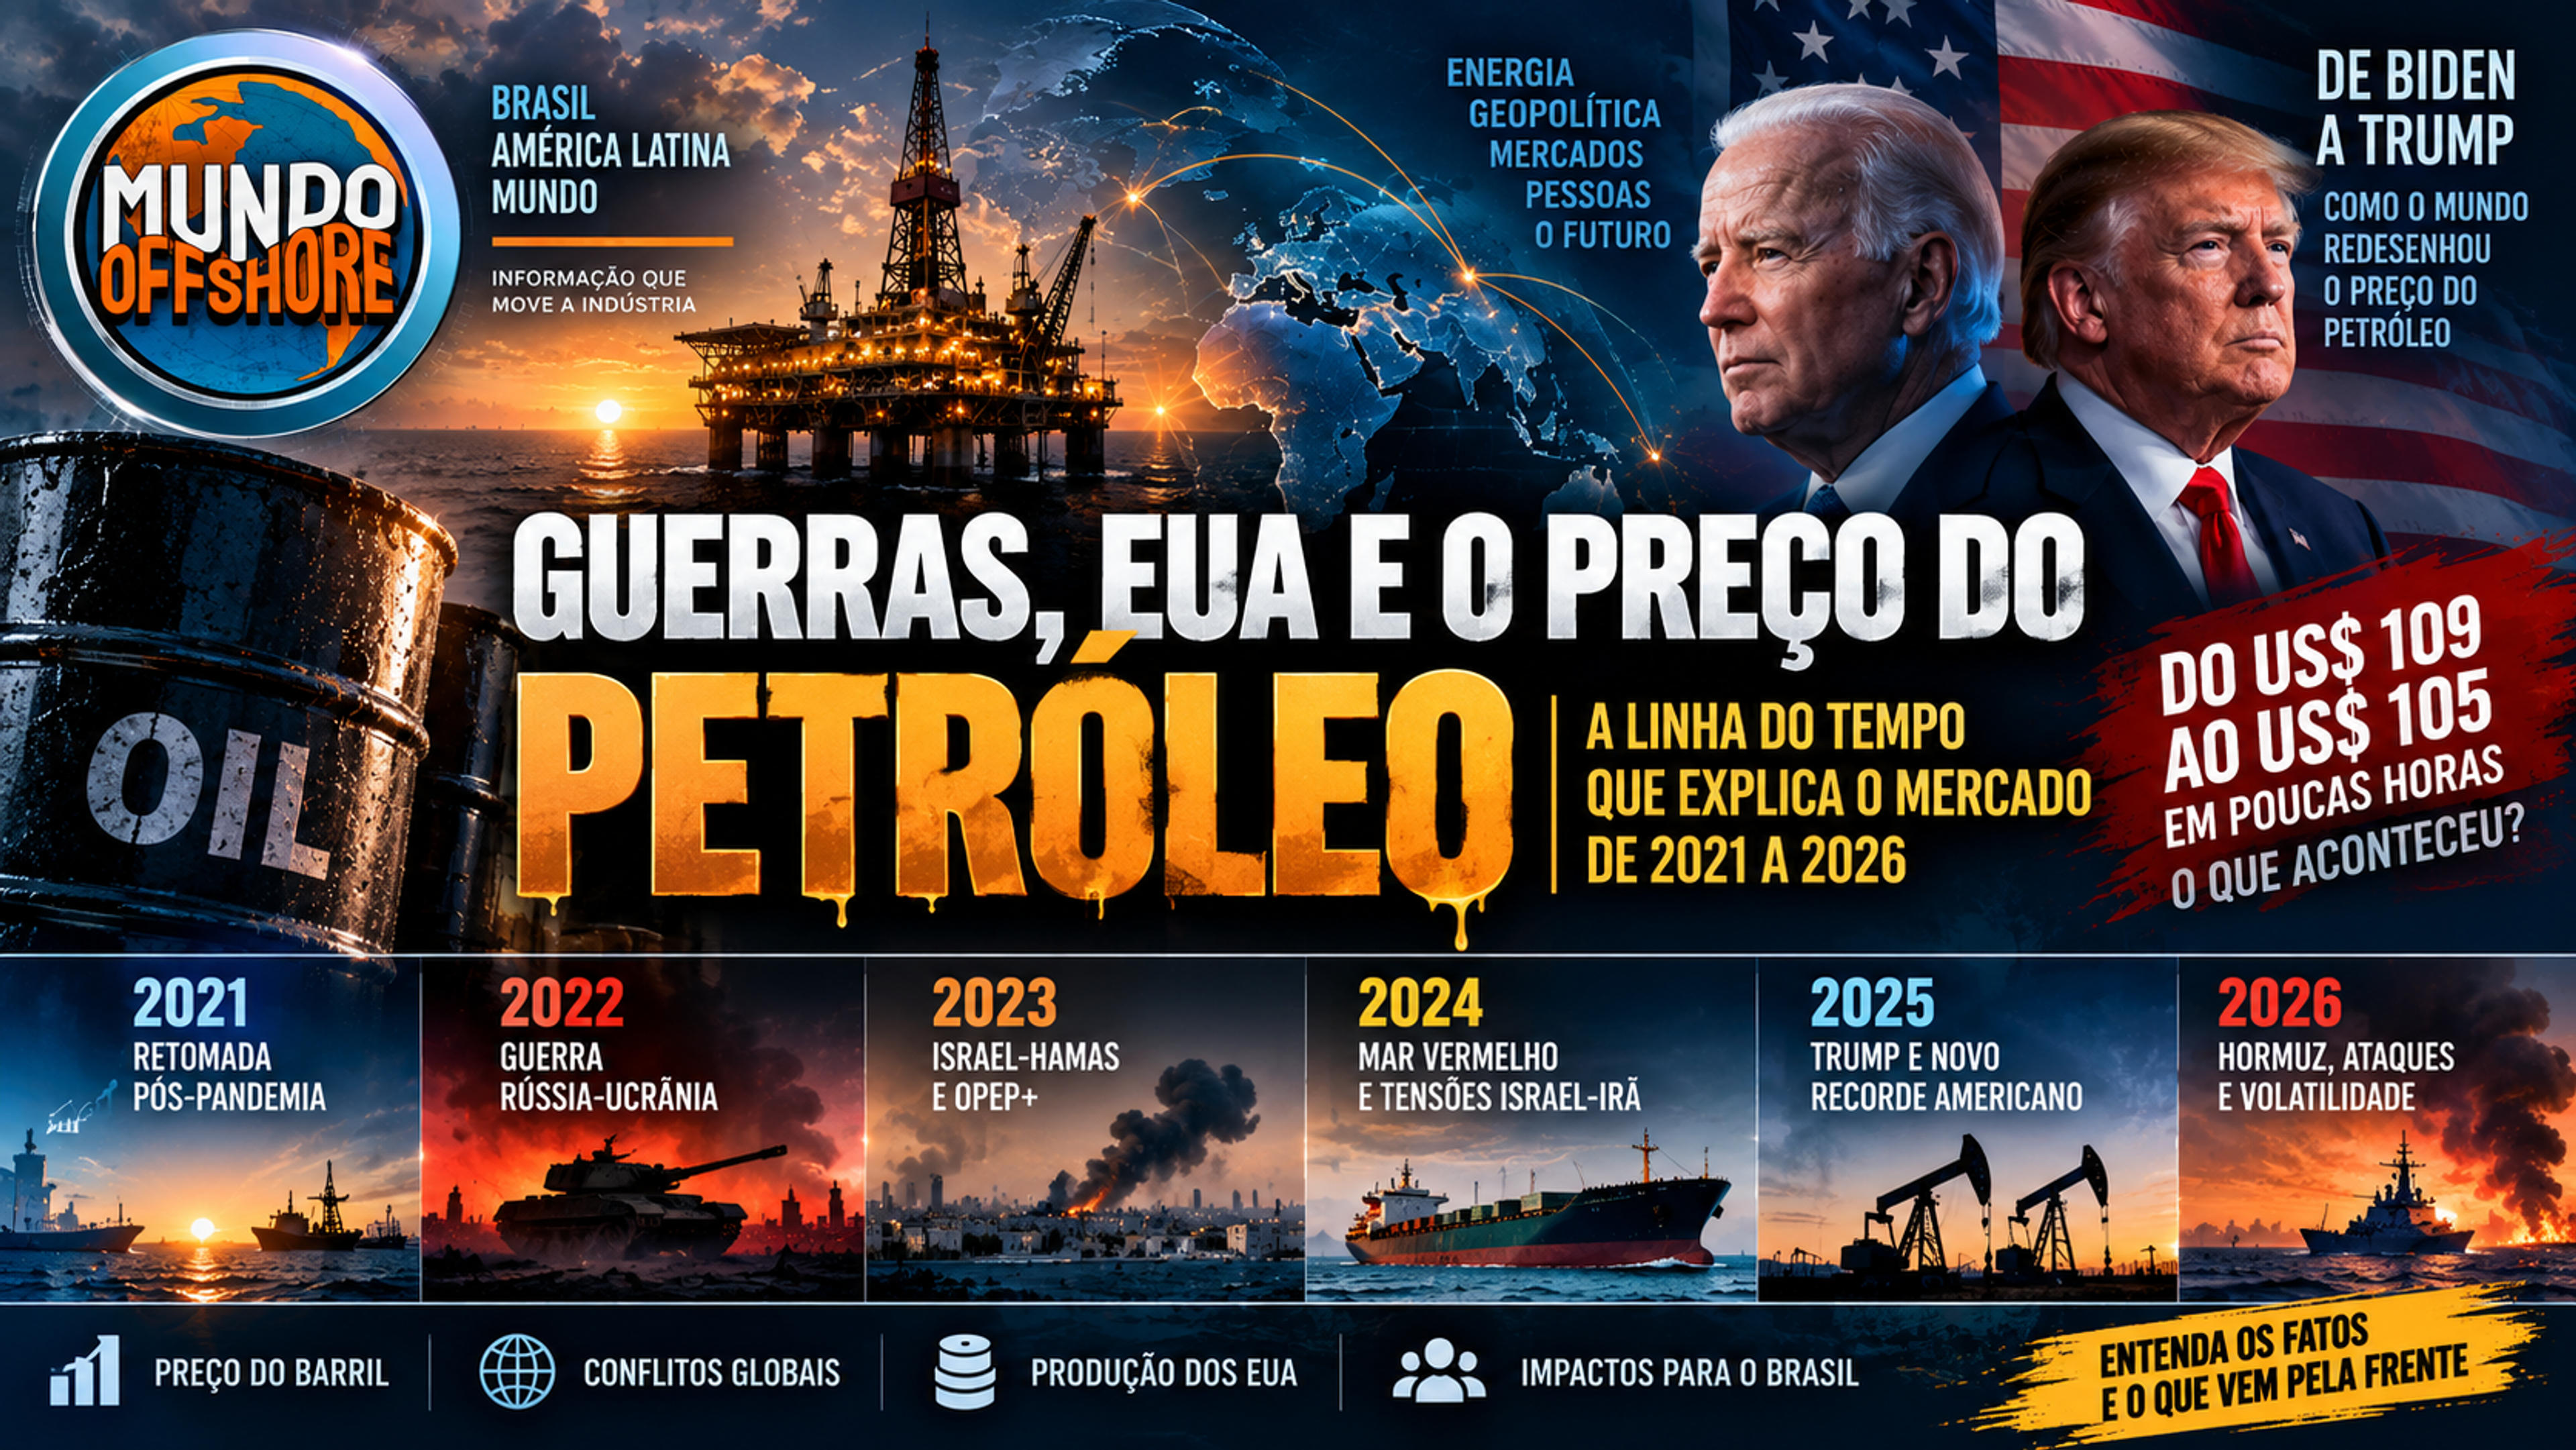
Da retomada pós-pandemia à guerra na Ucrânia, do Mar Vermelho ao Estreito de Hormuz: a trajetória do Brent mostra como oferta, demanda, rotas marítimas e geopolítica transformaram o mercado mundial de energia. Em agosto de 2026, o barril voltou a registrar média acima de US$ 90. Mundo Offshore | Agosto de 2026
Em janeiro de 2021, o petróleo Brent tinha preço médio de US$ 54,77 por barril. Cinco anos e meio depois, o mercado havia atravessado uma sequência extraordinária de choques: reabertura da economia mundial, invasão da Ucrânia pela Rússia, sanções, cortes de produção, guerra no Oriente Médio, ataques a navios no Mar Vermelho e novas tensões envolvendo algumas das rotas energéticas mais importantes do planeta.
A curva de preços conta essa história.
E ela revela algo fundamental: o petróleo não se movimenta apenas por causa das guerras. Produção, estoques, demanda, capacidade de refino, decisões da OPEP+, dólar, juros, logística e expectativas econômicas continuam determinantes. Os conflitos acrescentam outra variável decisiva: o risco de interrupção do abastecimento.
2021 — O mundo reabre e o petróleo volta a subir
A história começa com a recuperação econômica depois do choque provocado pela pandemia.
O Brent saiu de uma média de US$ 54,77 em janeiro de 2021 e alcançou US$ 83,54 em outubro. A média anual ficou em aproximadamente US$ 70,86 por barril.
Era o primeiro grande movimento da nossa linha do tempo: economias reabrindo, mobilidade se recuperando e consumo de energia voltando.
Mas aquilo seria pequeno perto do que aconteceria no ano seguinte.
2022 — A invasão da Ucrânia muda o mercado
Em 24 de fevereiro de 2022, a Rússia iniciou sua invasão em larga escala da Ucrânia.
A importância da Rússia no mercado energético mundial colocou imediatamente petróleo e gás no centro das atenções.
A média mensal do Brent, que havia sido US$ 86,51 em janeiro, saltou para US$ 117,25 em março.
Em junho, chegou a:
US$ 122,71 por barril
Foi a maior média mensal de toda a nossa série 2021–agosto de 2026 até aquele momento. A média de 2022 terminou em aproximadamente US$ 100,93.
Sanções, reorganização dos fluxos comerciais e incertezas sobre a oferta russa transformaram o mapa mundial do petróleo.
2023 — O barril recua, mas a geopolítica não desaparece
Em 2023, os preços se afastaram dos níveis extremos observados em 2022.
A média anual do Brent caiu para aproximadamente US$ 82,49. Mas a tranquilidade era relativa.
Em setembro, a média mensal voltou a US$ 93,72. Em outubro, mês em que o ataque do Hamas a Israel deu início a uma nova guerra, a média ficou em US$ 90,60.
O episódio também mostrou por que precisamos separar risco geopolítico de interrupção física da oferta.
Uma guerra pode aumentar rapidamente o prêmio de risco embutido no petróleo. Para que esse movimento se sustente, porém, o mercado também observa se produção, exportações ou grandes corredores logísticos foram efetivamente comprometidos.
2024 — A guerra chega às rotas marítimas
No fim de 2023 e durante 2024, os ataques a embarcações no Mar Vermelho acrescentaram outro componente à crise energética: a logística.
Navios passaram a evitar a região e utilizar com maior frequência a rota ao redor do Cabo da Boa Esperança.
Segundo a EIA, o fluxo de petróleo e derivados pelo Cabo chegou a 8,7 milhões de barris por dia nos cinco primeiros meses de 2024, ante média de 5,9 milhões b/d em 2023. Contornar a África também pode acrescentar cerca de 15 dias a determinadas viagens entre o Mar Arábico e a Europa.
Isso significa mais distância, combustível, tempo, exposição operacional e custo.
Mesmo diante dessas tensões, o Brent terminou 2024 com média anual próxima de US$ 80,52, demonstrando novamente que geopolítica e fundamentos do mercado atuam simultaneamente.
2025 — Os Estados Unidos quebram outro recorde
Enquanto guerras e rotas marítimas dominavam as manchetes, outra transformação avançava silenciosamente.
Os Estados Unidos continuavam produzindo cada vez mais petróleo.
Em 2025, a produção americana de petróleo bruto atingiu média recorde de aproximadamente 13,6 milhões de barris por dia, superando o recorde global anterior, estabelecido pelos próprios EUA em 2024. A EIA atribui parte importante desse desempenho aos ganhos de produtividade e eficiência nas principais regiões de shale.
Isso é muito importante para nossa narrativa.
O aumento da produção americana ocorreu ao longo de vários anos e atravessou administrações presidenciais diferentes. Portanto, não seria correto explicar toda essa trajetória apenas pelo presidente que ocupava a Casa Branca em determinado momento.
Ao mesmo tempo, o Brent terminou 2025 muito abaixo dos níveis de 2022. Sua média anual ficou em aproximadamente US$ 69,14.
Parecia que o mercado havia entrado em outra fase.
Então chegou 2026.
2026 — A curva explode novamente
É aqui que o gráfico do Mundo Offshore ganha seu momento mais impressionante.
Janeiro:
US$ 66,60
Fevereiro:
US$ 70,89
Março:
US$ 103,13
Abril:
US$ 117,29
Maio:
US$ 107,14
Junho:
US$ 85,40
Julho:
US$ 83,76
Agosto:
US$ 91,08
Todos esses números são médias mensais oficiais do Brent publicadas pela EIA.
Entre a média de janeiro e a de abril, portanto, o Brent avançou cerca de 76% em apenas três meses.
E a média mensal ainda esconde a violência dos movimentos ocorridos dentro de cada mês.
Hormuz volta para o centro do mundo
Existe uma razão para o mercado acompanhar tão atentamente qualquer ameaça ao Estreito de Hormuz.
Em 2024, aproximadamente 20,7 milhões de barris por dia de petróleo e líquidos atravessaram Hormuz. No primeiro semestre de 2025, foram cerca de 20,9 milhões b/d.
Isso representa aproximadamente um quarto do comércio marítimo mundial de petróleo.
É por isso que um mapa tão pequeno pode provocar movimentos tão grandes em um gráfico de petróleo.
Hormuz conecta produtores fundamentais do Golfo Pérsico aos mercados internacionais. Quando cresce a percepção de risco nessa região, traders passam a calcular não somente quanto petróleo existe, mas também quanto desse petróleo conseguirá chegar ao mercado.
O gráfico explica algo maior que o preço
Quando colocamos janeiro de 2021 e agosto de 2026 na mesma tela, aparece uma história extraordinária:
US$ 54,77 → US$ 122,71 → US$ 64,45 → US$ 117,29 → US$ 91,08.
Não existe uma única explicação para essa montanha-russa.
Existe uma combinação de oferta + demanda + produção americana + OPEP+ + economia mundial + estoques + juros + sanções + guerras + logística + rotas marítimas.
É exatamente isso que torna o petróleo diferente de quase qualquer outra commodity.
Ele é matéria-prima.
É combustível.
É receita para governos.
É custo para empresas.
É logística.
E também é geopolítica.
E o Brasil?
Para o Brasil, essas oscilações possuem duas faces.
Como grande produtor e exportador de petróleo, preços internacionais elevados podem favorecer receitas associadas à produção, dependendo de custos, câmbio, contratos e estratégias comerciais das empresas.
Mas o país também está conectado ao mercado internacional de derivados.
Por isso, petróleo mais caro pode aumentar pressões sobre diesel, combustíveis importados, transporte, fretes e cadeias industriais — ainda que o repasse ao consumidor brasileiro não seja automático nem necessariamente proporcional ao movimento do Brent.
É justamente aí que a história mundial encontra o cotidiano brasileiro.
De US$ 54,77 a US$ 91,08
Nossa linha do tempo termina, por enquanto, em agosto de 2026.
O Brent começou 2021 em uma média mensal de US$ 54,77.
Passou pela guerra na Ucrânia.
Pelos cortes da OPEP+.
Pela guerra no Oriente Médio.
Pelo Mar Vermelho.
Pelo crescimento recorde da produção americana.
E chegou a agosto de 2026 em US$ 91,08 por barril, depois de ter registrado média superior a US$ 117 apenas quatro meses antes.
Essa talvez seja a mensagem central desta reportagem:
o preço do petróleo é um gráfico da economia mundial — mas também é um gráfico da história.
Sobre o autor
Leia também

Petrobras supera Saudi Aramco em margem de lucro e resultado ajuda a revelar a força do pré-sal brasileiro
16 de setembro de 2026
Do estaleiro ao fundo do mar: a engenharia por trás da instalação de uma jacket offshore
15 de setembro de 2026